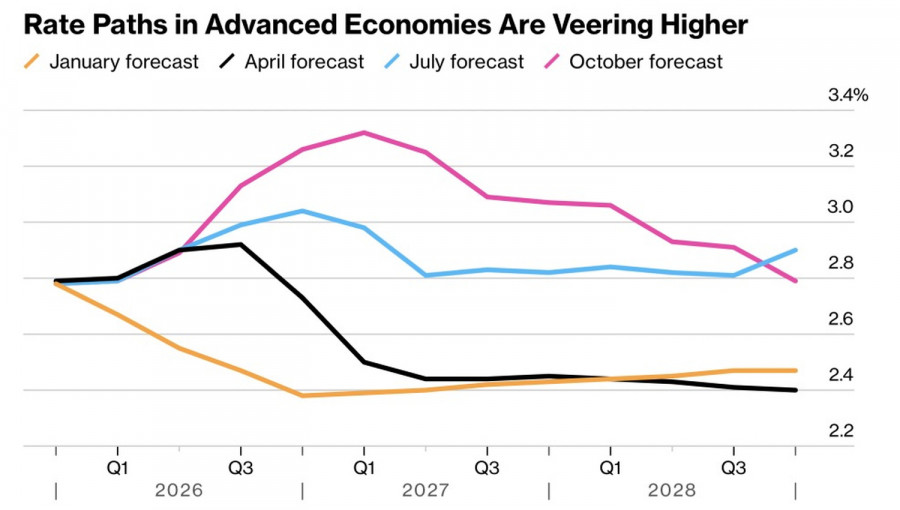
Liệu thị trường trái phiếu có thể gánh vác toàn bộ trọng trách của các ngân hàng trung ương? Thị trường hoán đổi hiện định giá một chu kỳ tăng lãi suất được phối hợp trên toàn cầu trong vòng một năm tới, và lợi suất trái phiếu dài hạn tại Mỹ, châu Âu và Nhật Bản vẫn đang ở gần các mức cao trong nhiều năm.
Lợi suất đã tăng mạnh đến mức Chủ tịch Cục Dự trữ Liên bang Kevin Warsh thừa nhận rằng lãi suất quỹ liên bang có thể không cần phải tăng mạnh như dự kiến trước đó, và Bank of England cùng European Central Bank cũng đã đưa ra những gợi ý tương tự. Vì chi phí vay mượn đắt đỏ hoạt động như một lực phanh tay, nó sẽ tự làm chậm lại đà tăng trưởng của nền kinh tế và lạm phát.
Nghe thì có vẻ hợp lý, nhưng lãi suất trên thị trường không thể thay thế cho chính sách tiền tệ thắt chặt, và các ngân hàng trung ương sẽ đánh mất uy tín nếu họ viện lý do lợi suất trái phiếu cao để không hành động.
Chỉ số USD đã khép lại tuần tăng thứ tư liên tiếp, tăng khoảng 3% trong giai đoạn này — mức thể hiện tốt nhất kể từ đầu năm 2025. Lợi suất trái phiếu Kho bạc Mỹ đã tiến gần tới các đỉnh gần đây, và theo dữ liệu của CFTC, các nhà đầu cơ đang nắm giữ hơn 35 tỷ USD vị thế mua lên đối với đồng đô la.
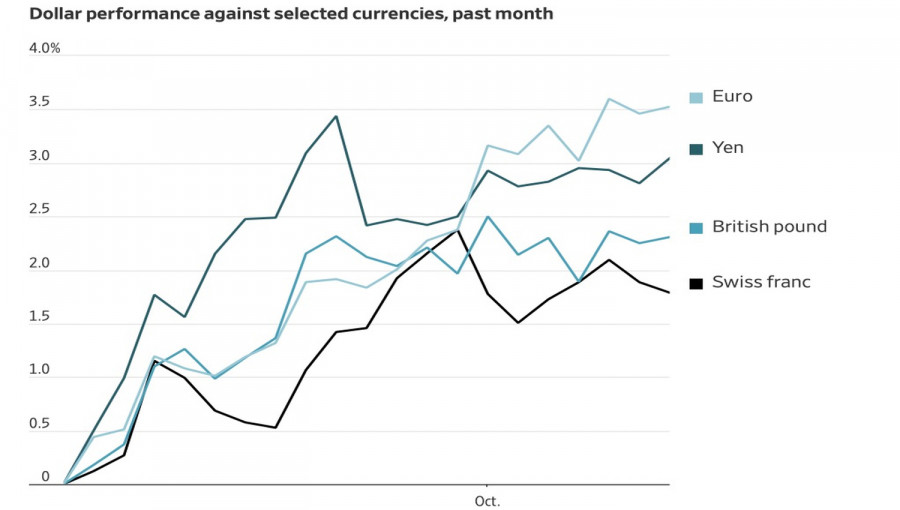
Giá dầu cao trong bối cảnh xung đột ở Trung Đông cùng với kỳ vọng Fed sẽ tăng lãi suất vào tháng 12 đang hỗ trợ cho đồng USD. Khả năng của Mỹ trong việc duy trì lãi suất ở mức cao hơn so với các nền kinh tế khác cũng là yếu tố giúp đồng bạc xanh mạnh hơn — một luận điểm đáng kể ủng hộ quan điểm tăng giá đối với USD.
Các nhà giao dịch sẽ có thêm tín hiệu mới từ dữ liệu chỉ số giá tiêu dùng (CPI) tháng 9. Kết quả cao hơn dự báo sẽ là lý do để mua USD, dựa trên khả năng Fed chuyển sang lập trường diều hâu hơn, trong khi số liệu yếu sẽ làm dịu đà tăng của đồng tiền này.
Deutsche Bank cho rằng rủi ro hệ thống chính đối với thị trường trong năm tới không phải là nước Pháp, mà là một sự cố bất ngờ trong hệ sinh thái trí tuệ nhân tạo. Họ dẫn ước tính của Brookings cho rằng các doanh nghiệp phải tạo ra hơn 3,5 nghìn tỷ USD lợi nhuận mỗi năm vào năm 2032 để biện minh cho các khoản đầu tư vào trung tâm dữ liệu, và họ coi rủi ro tập trung là điểm mù lớn nhất đối với đồng USD.
Goldman Sachs nêu ra ba yếu tố hỗ trợ cho đà tăng của USD: chênh lệch lãi suất, sự vượt trội của thị trường cổ phiếu và công nghệ Mỹ, cùng với giá Brent trên 100 USD/thùng. Ngân hàng này cho rằng chỉ còn năng lượng và AI là những chủ đề thực sự mang tính cấu trúc, và tỷ giá EUR/USD có thể đã giảm nhiều hơn mức các yếu tố cơ bản cho phép. Họ cũng không loại trừ các rủi ro đối với USD: thâm hụt ngân sách lớn và sự bất định về chính sách có thể làm thay đổi bức tranh hiện tại.
Nếu thị trường thực sự làm thay công việc của các ngân hàng trung ương, thì ai sẽ là người trả giá nếu canh bạc đó hóa ra sai lầm?
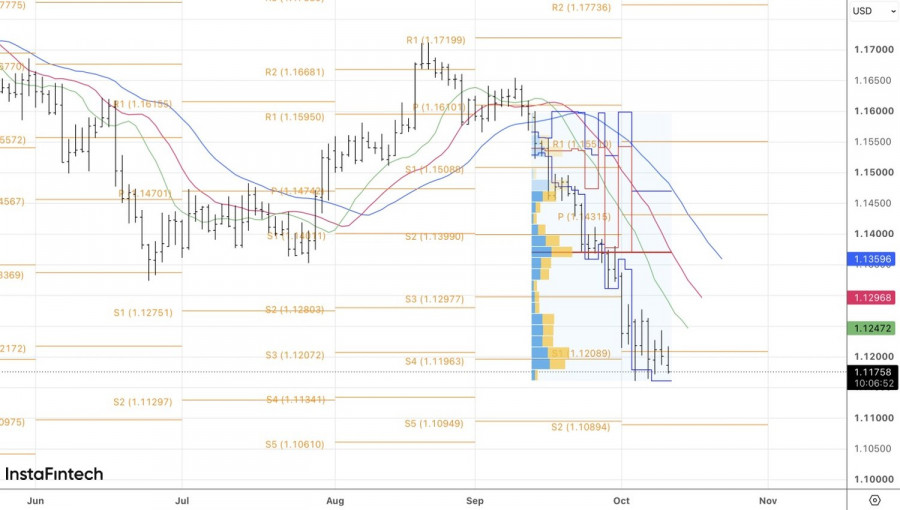
Về mặt kỹ thuật, trên biểu đồ ngày, EUR/USD đã hình thành một pin bar cho phép gia tăng các vị thế bán. Một nhịp giảm xuống dưới 1,1165 sẽ là cơ sở để nói về việc xu hướng giảm quay trở lại và tạo ra một lý do mới để bán, hướng tới các mục tiêu đã nêu trước đó tại 1,1000 và 1,0870.
ĐƯỜNG DẪN NHANH
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Liên hệ chúng tôi